Оформление
Анализ направления продаж - Помощь FineReport | Разработка отчетов | Использование отчетов | Учебные пособия
Анализ направлений продаж
1. Обзор
Когда речь заходит о продажах, неизбежно всплывает важная тема клиентов. В анализе клиентов существует классическое направление мышления, известное как анализ Парето, также известный как закон двух или восьми. Вкратце, этот закон предполагает, что большая часть вашего вклада может исходить лишь от небольшого процента ваших клиентов.
В частности, 80 % продаж или прибыли вашей компании, как правило, поступают от 20 % ее основных клиентов. С помощью анализа Парето мы можем проверить, соответствует ли кейс этому сценарию. Если проверка пройдет успешно, мы сможем дополнительно проанализировать профиль валовой прибыли основных клиентов, чтобы выявить потенциальные проблемы и внести соответствующие коррективы. Этот вид анализа помогает нам более точно понять суть вклада клиента, чтобы оптимизировать стратегию продаж и повысить общую производительность.
Обучение с помощью документации можно найти ниже, а видеообучение - ниже:
[helpvideo]7084[/helpvideo]
2. Примеры применения
Об анализе Парето есть очень подробное объяснение в нашем документе FineBI, здесь мы не будем говорить об анализе Парето отдельно, вы можете обратиться к разделу: ABC-анализ (Парето).
2.1 Доказательство анализа Парето
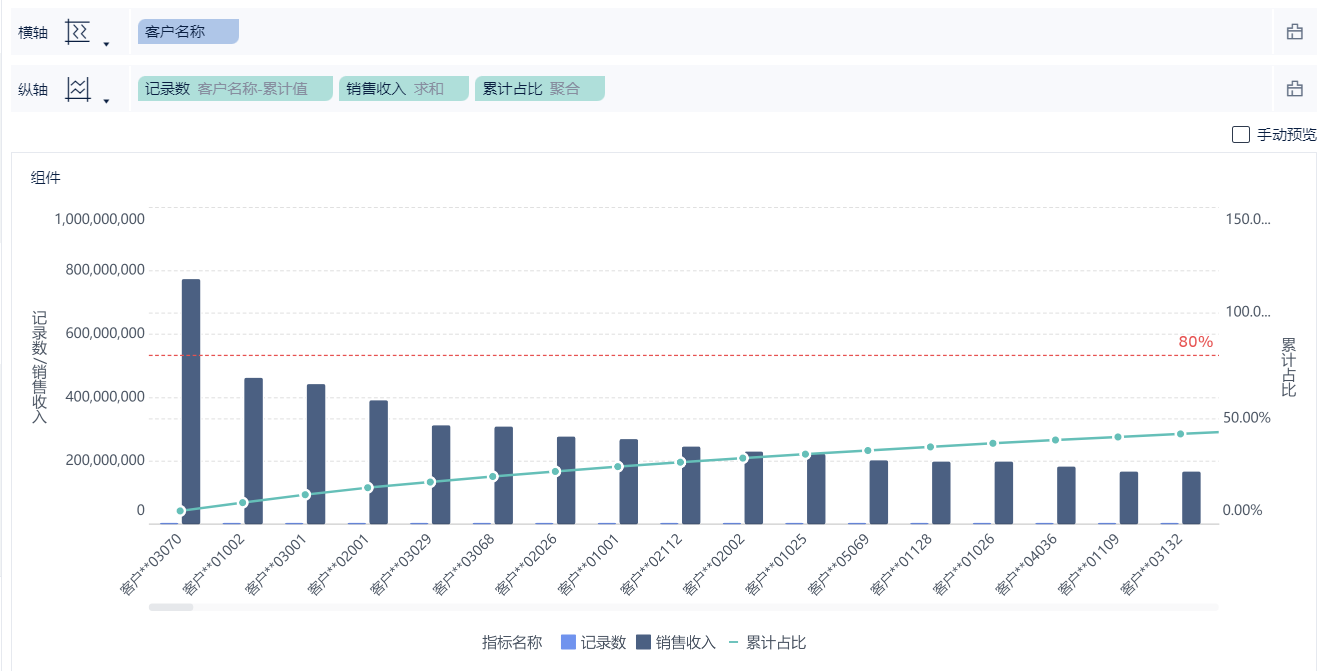
Мы провели Парето-анализ выручки от продаж и выяснили, что 80% продаж компании приходится примерно на 20% самых крупных клиентов, и можно доказать, что Парето-анализ в равной степени применим и к компании, как показано на рисунке ниже:
2.2 Анализ головных клиентов
После анализа Парето мы определили основных клиентов компании. Теперь мы определим общие проблемы этих клиентов и отразим специфику этих проблем. Такой подход поможет нам более точно определить и решить существующие потенциальные проблемы.
2.2.1 Анализ профиля клиента
Во-первых, клиент анализируется по ключевым показателям.
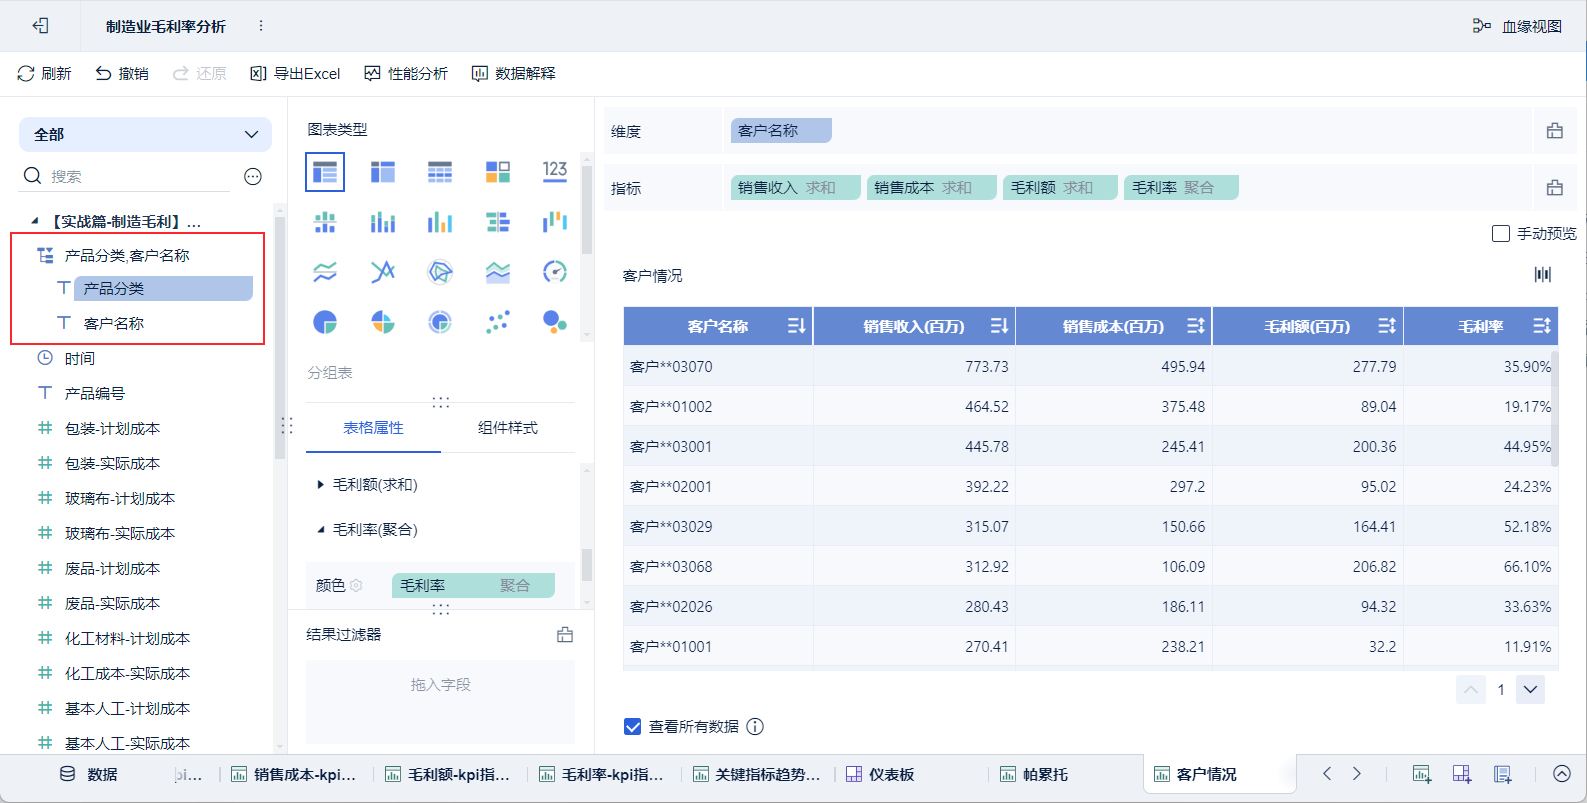
1) Выберите тип диаграммы "Сгруппированная таблица".
2) Перетащите "Имя клиента" на горизонтальную ось, а "Выручка от продаж", "Себестоимость продаж", "Валовая прибыль" и"Валовая маржа" - на вертикальную ось.
(3) Установите "Выручка от продаж", "Себестоимость продаж" и"Валовая прибыль" как "Миллионы", а "Маржа валовой прибыли" как "Процент".
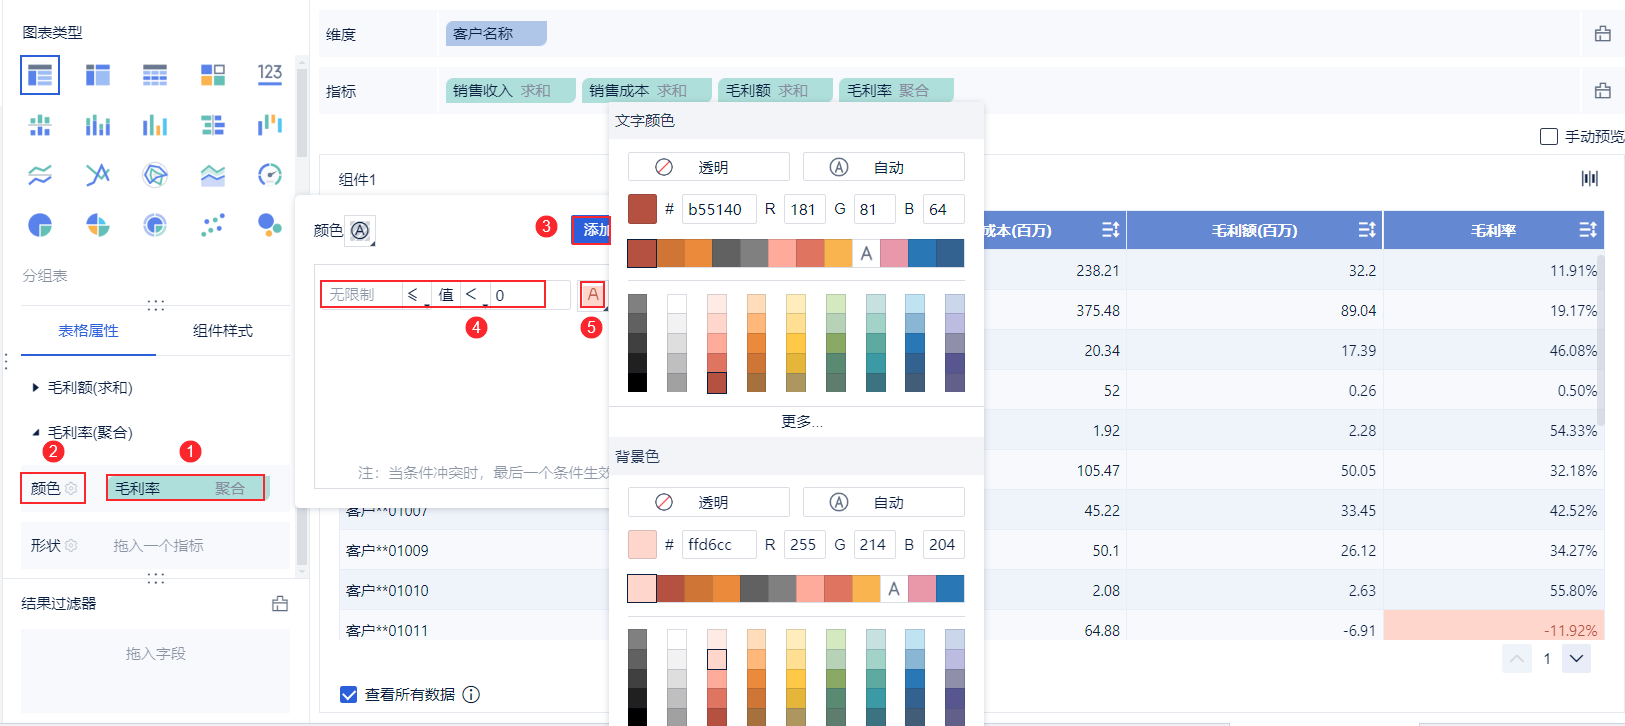
(4) Чтобы быстро найти отрицательную валовую маржу, мы можем персонализировать "Валовую маржу" в "Свойствах таблицы", как показано ниже:
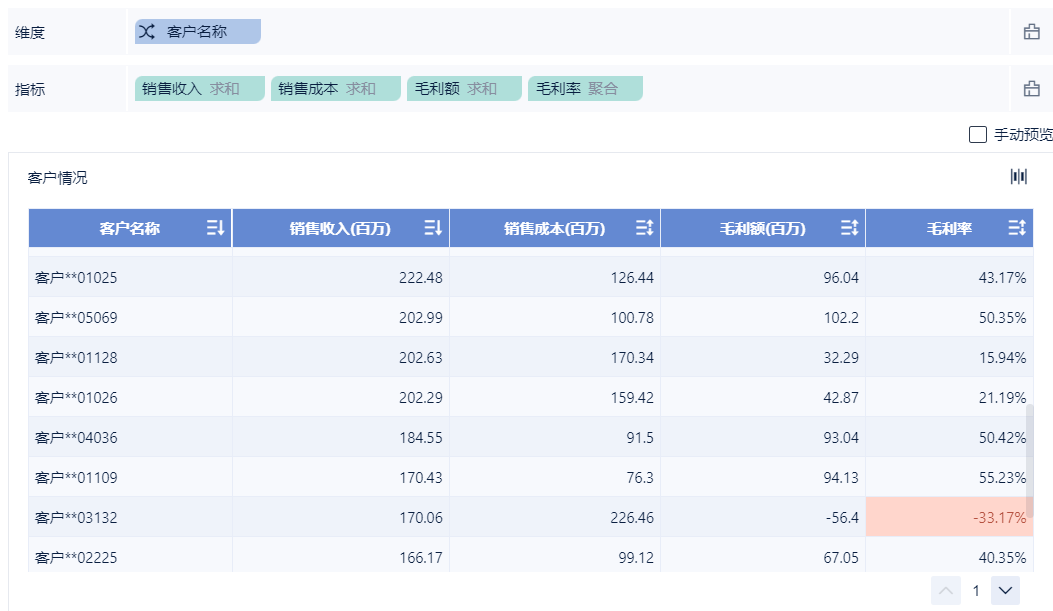
Эффект продемонстрирован:
2.2.2 Анализ покупок
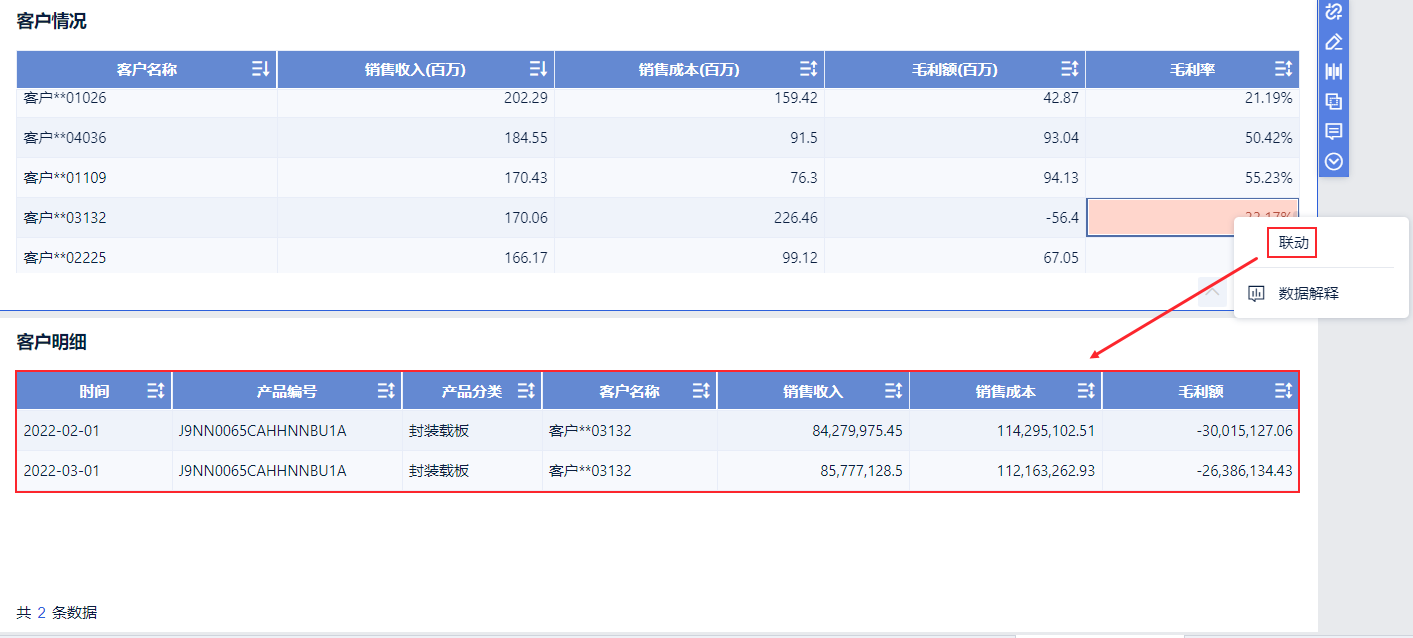
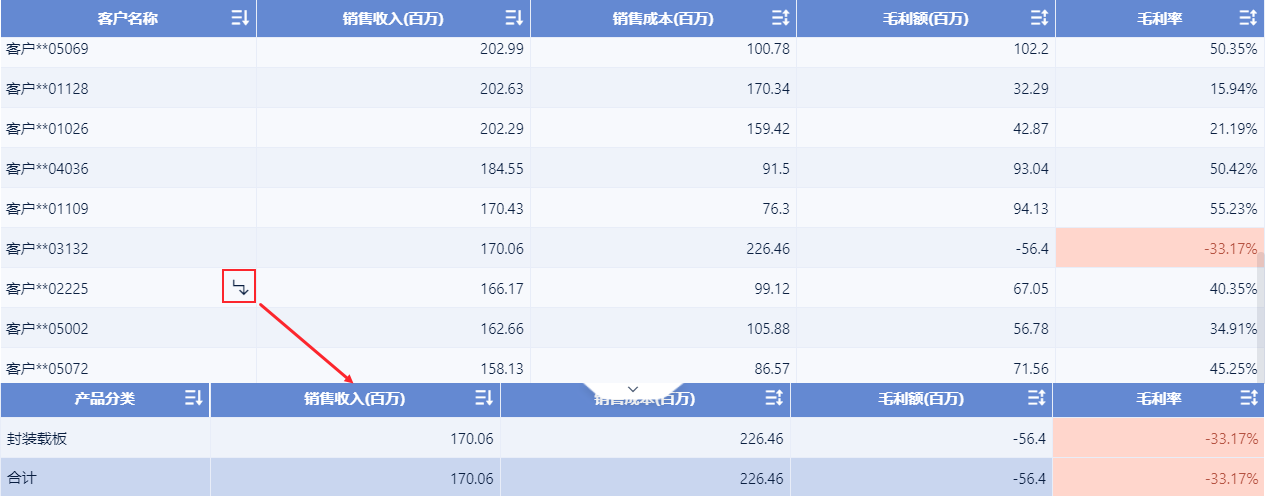
Проведя анализ ключевых показателей клиента, мы обнаружили случай, когда выручка от продаж была максимальной, но валовая маржа отрицательной, а ситуация с валовой маржой связана с ассортиментом продукции, закупаемой клиентом, поэтому нам необходимо дополнительно проанализировать его закупки, и здесь мы предлагаем два метода: связывание и углубление.
связь
1) Создайте разбивку по клиентам.
2) Перетащите "Время" , "Номер продукта", "Категория продукта", "Имя клиента", "Выручка от продаж", "Себестоимость проданных товаров"и "Сумма валовой прибыли" в таблицу разбивки, как показано ниже:
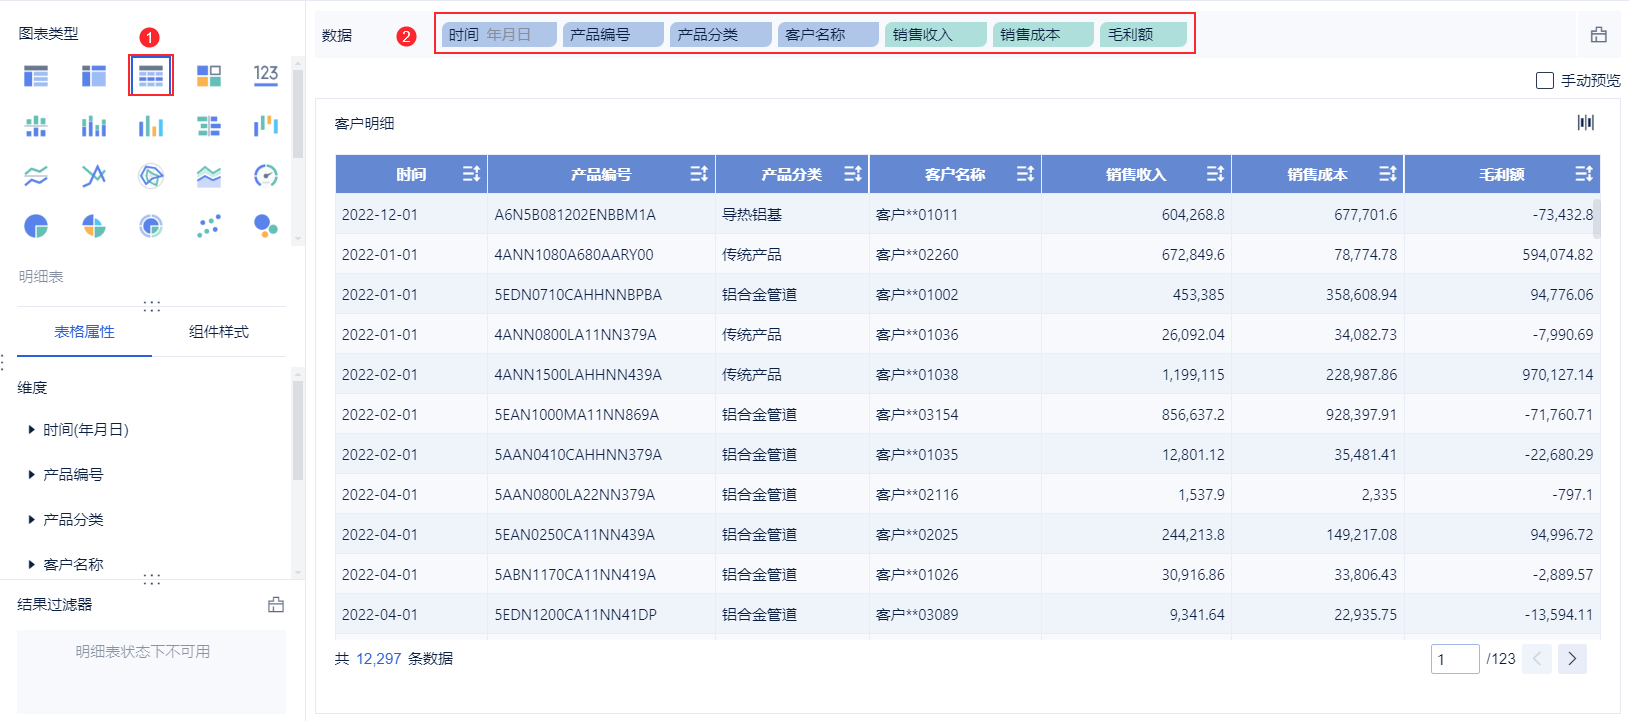
Эффект продемонстрирован:
добыча drill-down
Перетащите "Имя клиента" под "Категорию продукта" в анализируемую область, чтобы создать уменьшающийся каталог, подробности см. в разделе: Общее уменьшение.
Эффект продемонстрирован:
2.3 Анализ контроля цен
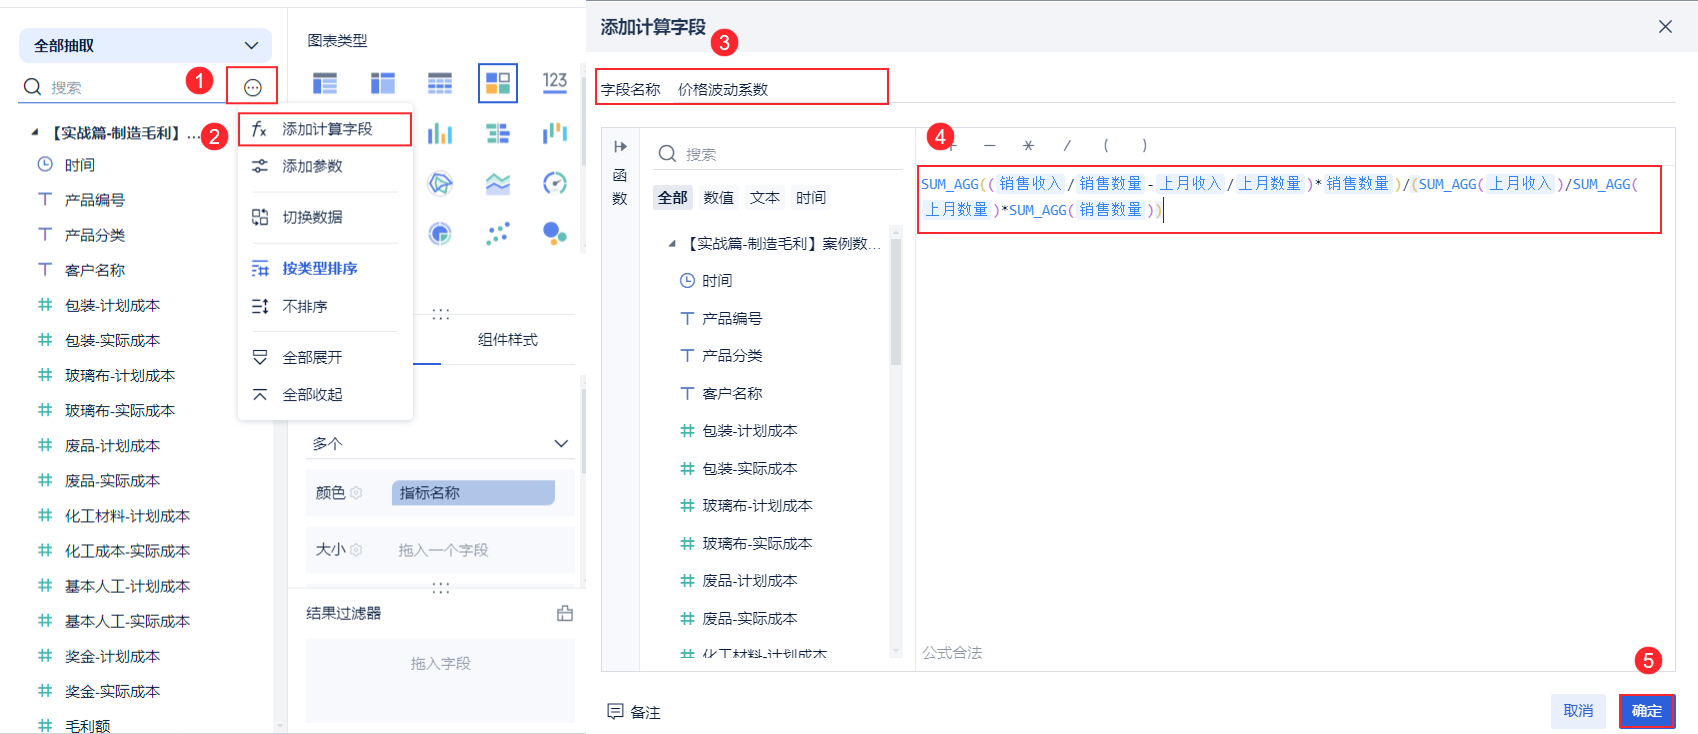
Далее мы анализируем котировки, для этого мы вводим новый показатель "Коэффициент волатильности цены", когда этот показатель больше 0, это означает, что котировки постоянно растут, и наоборот, опускаются. Это показано на рисунке ниже:
Ссылка на формулу:SUM_AGG ((${Выручка от продаж}/${Количество продаж}-${Выручка за предыдущий месяц}/${Количество за предыдущий месяц})*${Количество продаж})/(SUM_AGG(${Выручка за предыдущий месяц})/SUM_AGG(${Количество за предыдущий месяц})*SUM_AGG(${Количество продаж}))
Затем создайте комбинированный график "Доход от продаж" и "Фактор волатильности цен", чтобы увидеть общее изменение, как показано в видео ниже:
Мы отмечаем общее увеличение коэффициента волатильности цен, и в совокупности с предыдущим анализом мы считаем, что, возможно, существуют некоторые проблемы со стороны продаж, но они, как правило, носят более локальный характер. Вместо этого мы подозреваем, что существуют более серьезные проблемы со стороны затрат, которые могут в большей степени повлиять на снижение валовой маржи.
3. Следующие шаги
Завершив работу над главой "Анализ направления продаж", перейдем к следующей главе "Анализ направления затрат", чтобы продолжить наше исследование.